BIP


Środki w kwocie do 100 000 zł mogą przydać się do realizacji różnych celów, np. remont domu, zakup samochodu albo studia dziecka. W nagłych przypadkach dostępne są różne rozwiązania, które mogą pomóc w uzbieraniu takiej sumy pieniędzy. Jedna z metod to kredyt gotówkowy w banku, w ramach którego można rozłożyć spłatę rat do 120 miesięcy. W jakich sytuacjach można rozważyć kredyt gotówkowy i jak przygotować się do złożenia wniosku? Sprawdź najważniejsze informacje.
W jakim celu można zdecydować się na kredyt gotówkowy na 100 000 zł?
Tego typu finansowanie sprawdza się zarówno przy jednorazowych wydatkach, jak i wtedy, gdy chcesz połączyć kilka zobowiązań w jedną ratę. Połączenie zobowiązań w jedno może zmienić sposób ich spłaty, jednak decyzję warto ocenić także pod kątem całkowitego kosztu kredytu. Momenty, kiedy 100 000 zł z kredytu gotówkowego może znaleźć praktyczne zastosowanie:
- remont lub wykończenie mieszkania;
- zakup samochodu lub sfinansowanie większego wydatku;
- pokrycie kosztów leczenia, edukacji lub innych ważnych potrzeb.
Instytucja finansowa nie musi weryfikować tego, na co kredytobiorca zamierza przeznaczyć pieniądze otrzymane z kredytu gotówkowego na 100 000 zł. To leży w kwestii osoby ubiegającej się o kredyt, natomiast bank może określać zasady wykorzystania i spłaty środków w umowie kredytowej oraz dokumentach oferty.
Jakie dokumenty mogą być potrzebne w procesie wnioskowania o kredyt na 100 000 zł?
W procesie ubiegania się o kredyt gotówkowy na 100 000 zł bank może wymagać przede wszystkim potwierdzenia tożsamości, dochodów oraz w przypadku konsolidacji dokumentów dotyczących aktualnych zobowiązań.
Tabela 1: Dokumenty, które mogą być wymagane przez bank do procesu wnioskowania o kredyt gotówkowy na 100 000 zł.
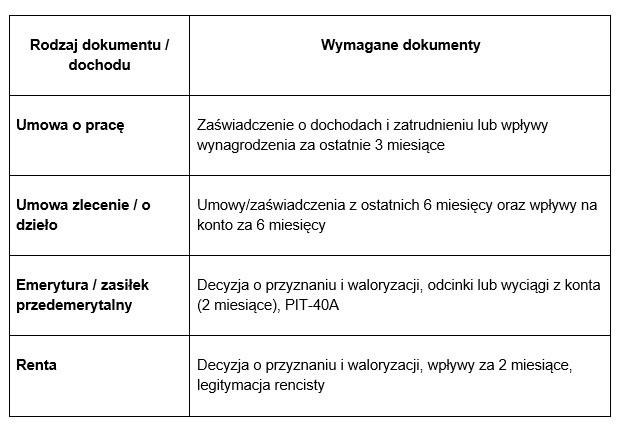
Warto pamiętać, że bank może poprosić o dodatkowe dokumenty w zależności od indywidualnej oceny zdolności kredytowej. W niektórych ofertach bank może przewidywać dodatkowe warunki, np. dotyczące posiadania konta osobistego lub wpływów na rachunek. Ostateczna decyzja kredytowa zawsze zależy od analizy sytuacji finansowej klienta, która zostanie przeprowadzona na bazie dostarczonych dokumentów i wniosku.
Zdolność kredytowa do kredytu konsumenckiego na 100 000 zł
Oceną zdolności kredytowej w przypadku wniosków składanych o kredyty konsumenckie zajmuje się dział analityki bankowej lub wewnętrzne systemy, które dokonują weryfikacji na bazie przekazanych informacji we wniosku oraz przesłanych dokumentów, np. dochodowych.
Do uzyskania kredytu gotówkowego na 100 000 zł może być potrzebna wyższa zdolność kredytowa, która będzie dla banku potwierdzeniem, że udzielenie finansowania nie będzie mieć związku z podwyższonym ryzykiem niewypłacalności kredytobiorcy.
Czy zdolność kredytową do finansowania na 100 000 zł da się poprawić?
Zdolność kredytową można w pewnym stopniu poprawić, jednak nie ma gwarancji, że bank po wprowadzeniu zmian wyliczy wyższą zdolność lub przyzna finansowanie. Wszystko zależy od indywidualnej sytuacji finansowej oraz sposobu oceny ryzyka przez bank.
Można rozważyć następujące działania:
- spłata lub ograniczenie istniejących zobowiązań (np. kart kredytowych, limitów w koncie);
- wydłużenie okresu kredytowania, co może wpłynąć na wysokość miesięcznej raty, ale jednocześnie może zwiększyć całkowity koszt kredytu;
- zwiększenie dochodów lub wykazanie dodatkowego, stabilnego źródła przychodu;
- dołączenie do wniosku współkredytobiorcy z odpowiednio wysokimi dochodami.
Każda instytucja finansowa stosuje własne modele oceny zdolności kredytowej i ryzyka. Właśnie dlatego nawet przy spełnieniu powyższych warunków decyzja kredytowa może być różna, zależna od źródła uzyskiwanego dochodu oraz indywidualnej oceny wniosku kredytowego przez analityka banku.
Wniosek o kredyt gotówkowy na 100 000 zł – krok po kroku
Wniosek o kredyt gotówkowy na 100 000 zł składa się zwykle z kilku etapów – od wstępnego sprawdzenia warunków i przygotowania dokumentów po analizę zdolności kredytowej i decyzję banku.
1. Sprawdzenie warunków oferty
Na początku warto zapoznać się z podstawowymi warunkami finansowania, takimi jak maksymalna kwota, okres spłaty, wymagania dotyczące konta osobistego czy zgód marketingowych. To etap, który pozwala ocenić, czy dana oferta w ogóle odpowiada Twojej sytuacji i potrzebom.
2. Określenie potrzeb i parametrów kredytu
Kolejnym krokiem jest ustalenie, jaka kwota finansowania jest potrzebna i na jak długo ma zostać rozłożona spłata. Na tym etapie można też sprawdzić szacunkową wysokość raty, pamiętając, że wyliczenia kalkulatora mają charakter orientacyjny i nie stanowią oferty.
3. Przygotowanie wymaganych dokumentów
Przed złożeniem wniosku trzeba przygotować dokument tożsamości oraz dokumenty potwierdzające źródło i wysokość dochodu. Jeżeli wniosek dotyczy konsolidacji, potrzebne mogą być także dokumenty potwierdzające posiadanie zobowiązań w innych bankach, na przykład umowy, harmonogramy spłat lub wyciągi.
4. Złożenie wniosku
Wniosek można złożyć w dostępny sposób wskazany przez bank, na przykład przez formularz kontaktowy, telefonicznie albo po zalogowaniu do bankowości internetowej lub aplikacji, jeśli klient ma już dostęp do tych kanałów. Na tym etapie podaje się podstawowe dane kontaktowe i informacje potrzebne do rozpoczęcia procesu.
5. Weryfikacja danych i ocena zdolności kredytowej
Po złożeniu wniosku bank analizuje przekazane informacje, dokumenty oraz sytuację finansową klienta. Obejmuje to ocenę zdolności kredytowej i ryzyka kredytowego, dlatego sam wniosek nie oznacza jeszcze przyznania finansowania.
6. Przedstawienie warunków i decyzja
Jeżeli wynik analizy jest pozytywny, klient otrzymuje informację o warunkach kredytu, takich jak kwota, okres spłaty, rata czy ewentualne dodatkowe opcje. Dopiero po zapoznaniu się z tymi warunkami można przejść do finalizacji umowy.
Wartoprzeczytać
7. Zawarcie umowy i uruchomienie kredytu
Ostatnim etapem jest podpisanie umowy i uruchomienie środków zgodnie z zasadami danej oferty. W niektórych przypadkach podczas wnioskowania można również skorzystać z karencji w spłacie pierwszej raty, ale warto pamiętać, że może to wpłynąć na końcowe warunki kosztowe kredytu.
Najczęściej zadawane pytania o kredyty gotówkowe na 100 000 zł
Masz dodatkowe pytania o kredyt gotówkowy lub chcesz lepiej przygotować się do procesu wnioskowania? Odpowiedzi na często zadawane pytania mogą być pomocne, gdy chcesz skompletować dokumenty i lepiej zrozumieć warunki oferty i przygotować się do złożenia wniosku.
1. Jak można oszacować całkowity koszt kredytu gotówkowego?
To możliwe z użyciem kalkulatora kredytowego online na stronie banku. Potrzebujesz tylko kwoty, okresu spłaty oraz preferencji odnośnie do korzystania z oferty ubezpieczenia kredytu. Po wprowadzeniu danych możesz otrzymać symulację kredytową, orientacyjną ratę oraz przybliżone wartości całkowitych kosztów.
2. Jaki dokument jest potrzebny do złożenia wniosku o kredyt gotówkowy?
W przypadku wnioskowania o kredyt gotówkowy bank może wymagać ważnego dokumentu tożsamości, np. dowodu osobistego. To podstawowy dokument, który pozwala na poprawne wypełnienie i przesłanie wniosku.
Materiał reklamowy przygotowany we współpracy z VeloBank S.A.
Przykład reprezentatywny:
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 8,4%, całkowita kwota pożyczki (bez kredytowanych kosztów) 71 419 zł, całkowita kwota do zapłaty 94 377,26 zł, oprocentowanie zmienne 8,10%, całkowity koszt pożyczki 22 958,26 zł (w tym: prowizja 0 zł, odsetki 22 958,26 zł, opłata za prowadzenie VeloKonta oraz obsługę karty do Konta w okresie trwania pożyczki 0 zł), 86-miesięcznych rat równych w wysokości po 1 097,41 zł każda. Kalkulacja została wykonana na dzień 10.02.2026 r. na reprezentatywnym przykładzie.
Źródła:
- https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20111260715/U/D20110715Lj.pdf
- https://www.velobank.pl/klienci-indywidualni/pomoc/kredyty-gotowkowe/jak-sprawdzic-zdolnosc-kredytowa.html
- https://www.bik.pl/poradnik-bik/czym-jest-ocena-punktowa
- https://www.velobank.pl/dokumenty/oplaty-i-prowizje-kredyty-i-pozyczki.pdf